- Neu
RKR Consign: Kommissionsverkäufe mit Auszahlung an die Einlieferer für PrestaShop
181,38 €
149,90 € Sin impuesto181,38 € Con impuestoBlog



Erfassen Sie den Kunststoffverbrauch Ihrer Produkte, dokumentieren Sie jede Bestellung und Zahlung im Kassenbuch und erstellen Sie den Entwurf des Formulars 592 (basierend auf kg nicht recyceltem Kunststoff, Steuersatz 0,45 €/kg, Abzügen und Ausgleichszahlungen), je nachdem, ob Sie Hersteller, innergemeinschaftlicher Käufer oder Nichtsteuerpflichtiger sind. Keine Meldung an die spanische Steuerbehörde (AEAT) erforderlich. Rekire Modul, getestet im realen Einzelhandel.
Kompatibel mit PrestaShop 1.7.8 bis 9.2. Getestet auf PrestaShop 1.7.8.11 , 8.2.8 , 9.0.0 und 9.2.0.
Sondersteuer auf Kunststoffverpackungen
Die Steuer nach Gesetz 7/2022 wird vom Hersteller, dem innergemeinschaftlichen Erwerber oder dem Importeur entrichtet, und nur die ersten beiden reichen das Formular 592 ein. RKR Kunststoffverpackungssteuer Es fragt Sie nach Ihrer Identität und der Herkunft des Kunststoffs für jedes Produkt, erfasst jede Bestellung im Logbuch und hinterlässt Ihnen den Entwurf des Formulars 592 zur Überprüfung.
Die Steuer wird bezahlt von Hersteller, in seiner ersten Folge in Spanien; die innergemeinschaftlicher Erwerber, für den Erwerb; und die Importeur, Beim Zoll. Nur die ersten beiden legen das Formular 592 vor. Ein Geschäft, das von spanischen Lieferanten bezieht. ist kein SteuerzahlerDer Lieferant hat bereits bezahlt.
Deshalb wählen Sie Ihr Profil (Hersteller, innergemeinschaftlicher Erwerber, beides oder Nichtsteuerpflichtiger) und für jedes Produkt die Herkunft des Kunststoffs: selbst hergestellt, in der EU erworben, in Spanien gekauft oder importiert. Anhand dieser beiden Angaben erhält jede Bestellposition ihren entsprechenden Status: steuerpflichtig, abzugsfähig, steuerbefreit oder einfach eine Lagerbewegung.
Für jedes Produkt und jede Kombination geben Sie die Gesamtmenge an Kunststoff, den Anteil an zertifiziertem Recyclingkunststoff (UNE-EN 15343), die Einheiten pro Packung, die Verpackungsart (AEAT-Code a, b oder c), die Herkunft und gegebenenfalls die Ausnahmeregelung mit dem entsprechenden Artikel an: 73.a bis 73.d und 75.a bis 73.d. 75.g. Ausnahmen enthalten stets den entsprechenden Rechtsartikel, keine erfundenen Bezeichnungen.
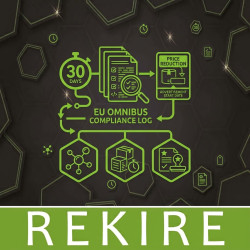
Jede bezahlte Bestellung, jede Zahlung (mit eigenen Zeilen und Beträgen) und jede Stornierung wird im Hauptbuch erfasst. Kombinationen, Teilerstattungen und wiederholte Benachrichtigungen werden ordnungsgemäß verarbeitet, und die angegebenen Zeiträume bleiben unberührt.
Für jeden Zeitraum und jedes Geschäft berechnet das Modul in der Reihenfolge von Anhang I: Menge, Bemessungsgrundlage (kg nicht recycelter Kunststoff), Steuersatz, Bruttosteuerschuld, Abzüge nach Artikel 80, Ausgleich für frühere Zeiträume (Artikel 80 Absatz 3) und Ergebnis. Die Steuerschuld wird auf Basis der Gesamtmenge in kg für den gesamten Zeitraum berechnet, nicht zeilenweise. Für innergemeinschaftliche Erwerbe gilt die Freigrenze von 5 kg pro Monat (Artikel 75 Buchstabe f).
Kundenrückgaben werden nur dann abgezogen, wenn die Ware vernichtet oder an den Hersteller zurückgesandt wird (dies ist eine Einstellung, die Sie aktivieren können). bleiben der Gebühr. Sie haben den Entwurf im PDF-Format zur Überprüfung.
Zur Präsentation: Das Modul erstellt den Entwurf, das PDF und das Buch; es reicht jedoch nichts bei der AEAT (spanischen Steuerbehörde) ein.. Die Einreichung des Formulars 592 sowie der dazugehörigen Bescheinigung obliegt weiterhin dem Steuerpflichtigen. Sobald Sie einen Zeitraum als eingereicht markieren, gilt dieser als abgeschlossen: Die Einträge werden nicht neu berechnet oder bearbeitet, und etwaige Korrekturen werden auf den aktuellen Zeitraum angewendet. Besprechen Sie Ihre individuelle Situation mit Ihrem Steuerberater; dieses Modul ersetzt keine Beratung.
Wenn Sie produzieren, enthält die Rechnung die Quote, das Kilogramm und den Ausnahmeartikel (Art. 82.9.aFalls Sie ein anderer Verkäufer sind und Ihr Kunde Sie nach dem Zertifikat fragt, können Sie die Details des Artikels ausdrucken. 82.9.b. Der Betrag ist auf der Rechnung ausgewiesen., Es wird nicht zur Gesamtbestellung hinzugerechnet..
Wenn Sie Produkte mit Kunststoffverpackungen aus der EU herstellen oder importieren, benötigen Sie den Entwurf des Formulars 592 und ein Hauptbuch ohne Tabellenkalkulationen. Wenn Sie ausschließlich von spanischen Lieferanten beziehen, erfassen Sie die verwendeten Kunststoffe und die von Ihren Kunden auf Rechnungen geforderten Daten.
Kompatibel mit PrestaShop 1.7.8 9.2
Entwickelt und gepflegt von ERFORDERN

¿El módulo presenta el Modelo 592 en la AEAT?
No. Prepara el borrador del Modelo 592 por periodo y tienda, su PDF y el libro registro, pero no presenta nada en la AEAT: la presentación sigue siendo cosa del contribuyente, con su certificado. Cuando marcas un periodo como presentado, queda cerrado y las correcciones van al periodo en curso. Consulta tu caso con tu asesor; el módulo no lo sustituye.
Compro a proveedores españoles, ¿me sirve el módulo?
Según la descripción del módulo, en ese caso no eres contribuyente porque el impuesto ya lo pagó el proveedor, y esas compras quedan como movimiento de existencias que no entran en tu 592. El módulo te sirve para llevar el registro del plástico de tus productos y, si tu cliente te lo pide, poner en factura los datos del art. 82.9.b.
¿Qué datos de plástico tengo que indicar en cada producto?
Para cada producto y combinación indicas el plástico total, el plástico reciclado certificado (UNE-EN 15343), las unidades por pack, el tipo de envase (clave a, b o c de la AEAT), el origen (fabricado por ti, adquirido en la UE, comprado en España o importado) y, si procede, la exención con su artículo de la ley (73.a a 73.d y 75.a a 75.g).
¿Cómo se rellena el libro registro?
Solo: cada pedido pagado, cada abono (con sus líneas y cantidades) y cada cancelación quedan anotados, y los periodos presentados no se tocan. Las adquisiciones intracomunitarias las anotas a mano o importas por CSV o JSON los albaranes de tus proveedores. El libro se exporta en CSV, JSON y XML con la estructura de libro electrónico de la AEAT.
¿El impuesto se suma al total que paga el cliente?
No. Si fabricas, la factura lleva la cuota, los kg y el artículo de exención (art. 82.9.a); si eres otro vendedor, puedes imprimir los datos del art. 82.9.b cuando tu cliente te los pide. En los dos casos el importe se muestra en la factura, pero no se suma al total del pedido.
Tengo la versión 1.x, ¿qué pasa al actualizar?
La actualización convierte los códigos de exención antiguos a los artículos de la ley y no recalcula nada de lo ya presentado. Los códigos que no existen en la ley (como contacto alimentario o por debajo de umbral) dejan de aplicarse y ese producto vuelve a ser imponible, así que revísalos tras actualizar. La 2.0.0 se ha probado en PrestaShop 1.7.8.11, 8.2.8, 9.0.0 y 9.2.0.

Erfahre als Erster, was es Neues bei Rekire gibt
Neue Module, wichtige Updates für deinen PrestaShop und Angebote nur für Abonnenten. Ohne E-Mail und ohne persönliche Daten, Abmeldung mit einem Klick.
Diesen Shop zum Startbildschirm hinzufügen
Er öffnet sich wie eine App, funktioniert offline und lädt schneller.
Auf iPhone oder iPad zum Home-Bildschirm hinzufügen